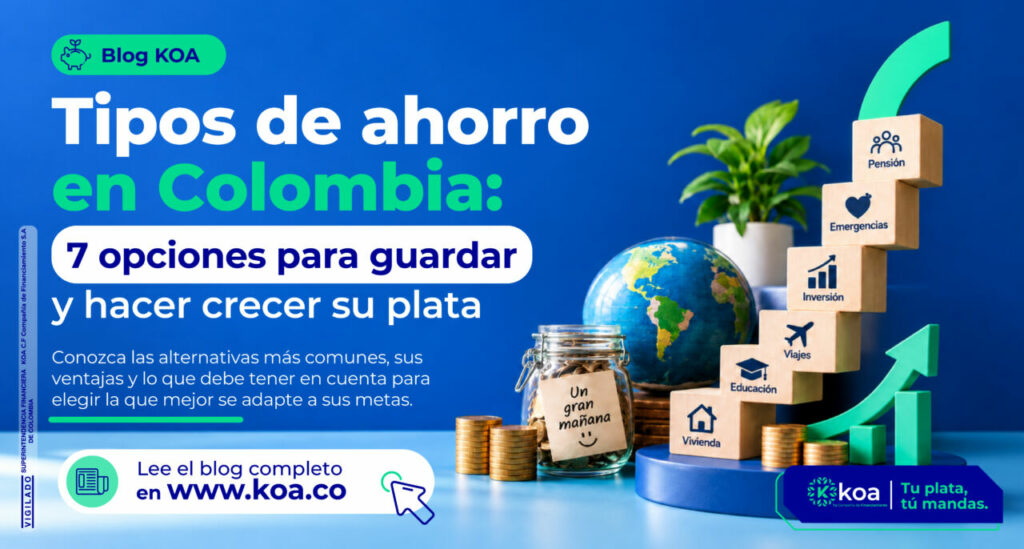
Ahorrar parece una acción sencilla: separar una parte de los ingresos y no gastarla. La pregunta difícil aparece después: ¿dónde poner esa plata? Dejarla en una cuenta, guardarla en efectivo, participar en una natillera, abrir un CDT, invertirla en un fondo o destinarla a la pensión son decisiones muy diferentes, aunque todas puedan comenzar con el mismo propósito: reservar dinero para el futuro.
Para alguien que está dando sus primeros pasos en el ahorro, conocer tantas alternativas puede generar más preguntas que respuestas. Algunas permiten retirar el dinero prácticamente en cualquier momento; otras exigen esperar. Algunas pueden generar rendimientos conocidos desde el principio; en otras, el resultado depende del comportamiento de las inversiones. Incluso existen mecanismos informales que siguen siendo parte de la vida financiera de muchos colombianos.
Entender esas diferencias es más importante que buscar una respuesta universal sobre dónde debería estar la plata. No existe una alternativa que cumpla exactamente la misma función para todas las personas. La decisión depende, entre otras cosas, de para qué se está ahorrando, cuándo se necesitará el dinero y cuánto riesgo se está dispuesto a asumir.
En Colombia no toda la plata que se ahorra llega al sistema financiero
Guardar dinero en casa continúa siendo una práctica relevante. La Encuesta de Demanda de Inclusión Financiera 2022 de Banca de las Oportunidades encontró que el 18% de las personas consultadas señalaba como principal forma de ahorro guardar dinero en casa, mientras que un 6,1% mencionaba las cadenas de amigos. El mismo estudio encontró que el 54,4% no guardaba, ahorraba, invertía ni separaba dinero.
El tema continúa vigente. Un documento publicado en 2026 por Banca de las Oportunidades reconoce que mecanismos como el ahorro en el hogar, las natilleras y el ahorro en especie siguen teniendo presencia, especialmente entre determinados segmentos de la población. Además, advierte que uno de los grandes desafíos no es únicamente conseguir que las personas tengan acceso a productos financieros, sino lograr que los utilicen de manera recurrente y consoliden hábitos de ahorro.
Esto permite entender algo importante: ahorrar no necesariamente significa invertir. Tampoco significa tener una cuenta bancaria. El ahorro comienza cuando una persona decide reservar una parte de sus recursos para utilizarla después. El lugar donde mantiene ese dinero determina qué tanta disponibilidad tendrá, qué riesgos asumirá y si puede obtener algún rendimiento.
1. Guardar efectivo: ¿qué gana y qué sacrifica?
El efectivo tiene una ventaja evidente: disponibilidad inmediata. Para quien necesita tener recursos a la mano para una emergencia pequeña o maneja buena parte de sus ingresos en efectivo, guardar una cantidad puede resultar práctico.
También es una alternativa fácil de entender. No requiere abrir productos, cumplir plazos ni revisar condiciones financieras.
El costo está en otros frentes. El dinero guardado físicamente puede estar expuesto a pérdida, robo o deterioro y, por sí solo, no genera rendimientos. Además, con el paso del tiempo la inflación puede reducir lo que se puede comprar con la misma cantidad de dinero.
Por eso, una cosa es conservar efectivo para necesidades inmediatas y otra utilizarlo como mecanismo para acumular recursos durante períodos prolongados.
2. ¿Por qué siguen existiendo las cadenas y natilleras?
Las cadenas, fondos entre amigos y natilleras cumplen una función que va más allá de guardar dinero: crean disciplina mediante un compromiso colectivo.
Su funcionamiento puede variar. En una cadena, por ejemplo, varias personas realizan aportes periódicos y cada participante recibe el dinero acumulado en un turno previamente acordado. En una natillera pueden hacerse aportes durante varios meses para recibirlos posteriormente, según las reglas definidas por el grupo.
La Encuesta de Demanda de Inclusión Financiera identificó las cadenas de amigos como una de las formas de ahorro más utilizadas en Colombia.
Su principal fortaleza es precisamente la disciplina social: incumplir un aporte no afecta solamente el ahorro individual, sino un acuerdo con otras personas.
Pero hay una diferencia importante frente a un producto financiero formal: la protección depende fundamentalmente de las reglas, administración y confianza existentes entre quienes participan. Antes de entregar dinero es necesario entender quién lo administra, dónde permanecerá, cómo se registran los aportes y qué ocurre si alguien incumple.
3. Cuenta de ahorros: disponibilidad como principal ventaja
La cuenta de ahorros es probablemente uno de los productos más conocidos porque combina la custodia del dinero con facilidad para utilizarlo.
Permite recibir transferencias, realizar pagos, retirar recursos y administrar gastos cotidianos. Esa liquidez es precisamente su mayor ventaja: normalmente no hay que esperar meses para utilizar el dinero.
Sin embargo, no todas las cuentas ofrecen las mismas condiciones. Las tasas de interés, costos, límites y beneficios pueden variar entre entidades y productos. Por eso conviene revisar no solamente cuánto puede generar el saldo, sino también los costos asociados y las condiciones de uso.
En Colombia, las cuentas de ahorro en entidades inscritas y otros depósitos incluidos dentro de la cobertura de Fogafín cuentan con Seguro de Depósitos. Actualmente este mecanismo protege hasta $50 millones por depositante en cada entidad inscrita ante una eventual liquidación de la institución.
Para una persona que está construyendo un fondo de emergencia o necesita disponibilidad permanente, la liquidez puede pesar más en la decisión que buscar un rendimiento superior.
4. Ahorro programado: cuando el reto no es ganar más, sino ser constante
Muchas metas financieras fracasan no porque sean imposibles, sino porque el dinero destinado a ellas termina mezclándose con los gastos del mes.
Ahí aparece el ahorro programado. Su lógica consiste en separar periódicamente una cantidad con un propósito determinado. Dependiendo del producto y la entidad, puede incluir débitos automáticos, compromisos periódicos o condiciones específicas de permanencia.
Su beneficio principal es conductual: reduce la necesidad de tomar todos los meses la decisión de ahorrar.
Puede ser especialmente útil para objetivos con fecha y monto aproximados: reunir la cuota inicial de algo, pagar una matrícula, preparar un viaje o construir un fondo determinado.
Antes de elegirlo conviene revisar las condiciones para retirar anticipadamente los recursos, los costos —si existen—, la rentabilidad ofrecida y qué sucede cuando no se realiza uno de los aportes acordados.
5. CDT: cambiar liquidez inmediata por un plazo definido
Un Certificado de Depósito a Término, CDT, funciona bajo una lógica distinta. La persona deposita una cantidad de dinero durante un plazo previamente establecido y recibe una tasa de interés acordada.
Aquí el plazo es determinante. A diferencia de una cuenta de ahorros, el dinero no está diseñado para utilizarse cotidianamente. Por eso, antes de abrir un CDT, la pregunta principal no debería ser únicamente “¿cuánto paga?”, sino “¿puedo esperar hasta el vencimiento sin necesitar esta plata?”.
Su ventaja es la previsibilidad: la persona conoce desde el comienzo las condiciones pactadas para su inversión. En el caso del CDT Digital KOA, por ejemplo, los intereses son fijos durante la vigencia y el producto no puede cancelarse anticipadamente antes de la fecha acordada.
Los CDT también están incluidos entre los productos protegidos por el Seguro de Depósitos de Fogafín cuando son emitidos por entidades inscritas, dentro del límite aplicable por depositante y entidad.
Esto no convierte al CDT en la respuesta para todo ahorro. Puede tener sentido para dinero que tiene una fecha futura de uso, pero no necesariamente para recursos que podrían necesitarse mañana.
6. Fondos de inversión colectiva: invertir junto con otros inversionistas
Un Fondo de Inversión Colectiva, conocido como FIC, reúne recursos de diferentes inversionistas para conformar un portafolio administrado profesionalmente.
Aquí aparece una diferencia importante frente a productos como una cuenta de ahorros o un CDT: la rentabilidad puede variar de acuerdo con el comportamiento de los activos que componen el fondo y las características particulares del producto.
Además, hablar de “un fondo” de manera general puede ser engañoso. Existen diferentes estrategias, niveles de riesgo, políticas de inversión, condiciones de retiro y horizontes recomendados.
La dimensión que han alcanzado estos vehículos en Colombia muestra que son una alternativa relevante dentro del sistema financiero. Al cierre de 2025, los fondos de inversión colectiva y de capital privado administrados por fiduciarias y comisionistas de bolsa sumaban aproximadamente $219 billones, según la Superintendencia Financiera.
Antes de ingresar a uno, resulta fundamental revisar el reglamento, entender en qué invierte, conocer las comisiones y verificar cuánto tiempo puede tardar el retiro de los recursos. La Superintendencia Financiera publica información sobre rentabilidades y características de los FIC como herramienta de consulta para los inversionistas.
7. Ahorro pensional voluntario: pensar en una meta de largo plazo
No todo ahorro tiene que responder a una compra del próximo año. Parte de la plata también puede destinarse a objetivos que están a décadas de distancia.
El ahorro pensional voluntario permite realizar aportes adicionales orientados a construir recursos para el futuro. Su lógica, por tanto, es diferente a la de un fondo de emergencia o una cuenta destinada a gastos próximos.
Además, bajo determinadas condiciones, estos aportes pueden tener beneficios tributarios. La normativa tributaria establece límites y requisitos específicos para que determinados aportes voluntarios sean considerados renta exenta, así como condiciones de permanencia para conservar ese tratamiento.
Por eso no debería elegirse únicamente pensando en el beneficio tributario. Hay que revisar el horizonte de inversión, los costos, el perfil de riesgo, las reglas del fondo y las consecuencias de retirar los recursos antes de cumplir las condiciones correspondientes.
¿Cómo se comparan los siete tipos de ahorro?
No todos compiten entre sí porque no todos solucionan el mismo problema.
| Alternativa | Liquidez | Riesgo principal | Rendimiento | Puede servir para |
| Efectivo | Muy alta | Pérdida, robo e inflación | No genera por sí mismo | Necesidades inmediatas |
| Cadenas / natilleras | Depende del acuerdo | Administración e incumplimiento | Depende del esquema | Disciplina y metas grupales |
| Cuenta de ahorros | Alta | Depende de condiciones y entidad | Variable según producto | Emergencias y corto plazo |
| Ahorro programado | Media | Depende del producto | Depende de condiciones | Metas con fecha definida |
| CDT | Baja durante el plazo | Necesitar el dinero antes del vencimiento | Conocido según condiciones pactadas | Metas con plazo definido |
| Fondo de inversión colectiva | Variable | Cambios en el valor de las inversiones | Variable | Diversificación e inversión |
| Ahorro pensional voluntario | Orientada al largo plazo | Mercado, condiciones y retiro anticipado | Variable según portafolio | Jubilación y metas de largo plazo |
La tabla permite ver por qué preguntar simplemente “¿dónde me da más rentabilidad?” puede llevar a una decisión incompleta. Un producto puede ofrecer posibilidades de rendimiento y, al mismo tiempo, no permitir disponer del dinero cuando se necesita. Otro puede ofrecer disponibilidad casi inmediata, aunque su función principal no sea maximizar el crecimiento del capital.
FAQ: ¿cómo elegir dónde guardar la plata?
La primera pregunta es sencilla: ¿cuándo voy a necesitar este dinero?
Si podría necesitarlo esta semana por una emergencia, la liquidez tiene un peso enorme. Si existe una meta dentro de un año y el dinero puede permanecer separado hasta entonces, aparecen otras alternativas. Si el objetivo está a 20 años, el análisis cambia nuevamente.
Después conviene responder cuatro preguntas:
¿Para qué estoy ahorrando? No es lo mismo un fondo de emergencia que la cuota inicial de una vivienda o la jubilación.
¿Cuándo necesitaré la plata? Esa fecha permite descartar alternativas incompatibles con el objetivo.
¿Cuánto riesgo entiendo y estoy dispuesto a asumir? Rendimiento y riesgo deben analizarse juntos.
¿Qué condiciones tiene el producto? Tasas, comisiones, impuestos, plazos, mecanismos de protección y condiciones de retiro pueden cambiar el resultado final.
FAQ: ¿todo el ahorro debe estar en el mismo lugar?
No necesariamente.
Una persona puede necesitar dinero disponible para emergencias, tener otra cantidad separada para una meta dentro de doce meses y, simultáneamente, ahorrar para su jubilación.
Como esos objetivos tienen fechas diferentes, también pueden requerir herramientas diferentes.
Diversificar el ahorro no significa contratar muchos productos sin una estrategia. Significa reconocer que cada peso puede tener un trabajo distinto.
FAQ: ¿ahorrar e invertir significan lo mismo?
No exactamente.
Ahorrar consiste principalmente en reservar recursos presentes para utilizarlos posteriormente. Invertir supone destinar capital a un activo o instrumento con la expectativa de obtener un retorno, asumiendo las condiciones y riesgos correspondientes.
En la práctica, las fronteras pueden acercarse: algunos instrumentos permiten conservar dinero mientras generan rendimientos. Lo importante es entender qué se está contratando y no asumir que todos los productos funcionan igual.
Antes de escoger, decida qué necesita hacer su plata
En Colombia existen alternativas formales e informales, líquidas y de largo plazo, con rendimientos conocidos o variables. Entender esas diferencias permite pasar de simplemente “guardar lo que sobra” a tomar decisiones con un propósito.
No se trata de encontrar un producto ganador.
Se trata de identificar qué necesita hacer esa plata: estar disponible, mantenerse separada, financiar una meta futura, generar rendimientos dentro de determinadas condiciones o acompañar un objetivo de largo plazo.
Esa es también una forma de tener mayor control financiero. Comparar, preguntar y entender antes de decidir.
Porque cuando conoce sus opciones, la decisión vuelve a estar donde corresponde: en sus manos.
Tu plata, tú mandas.